
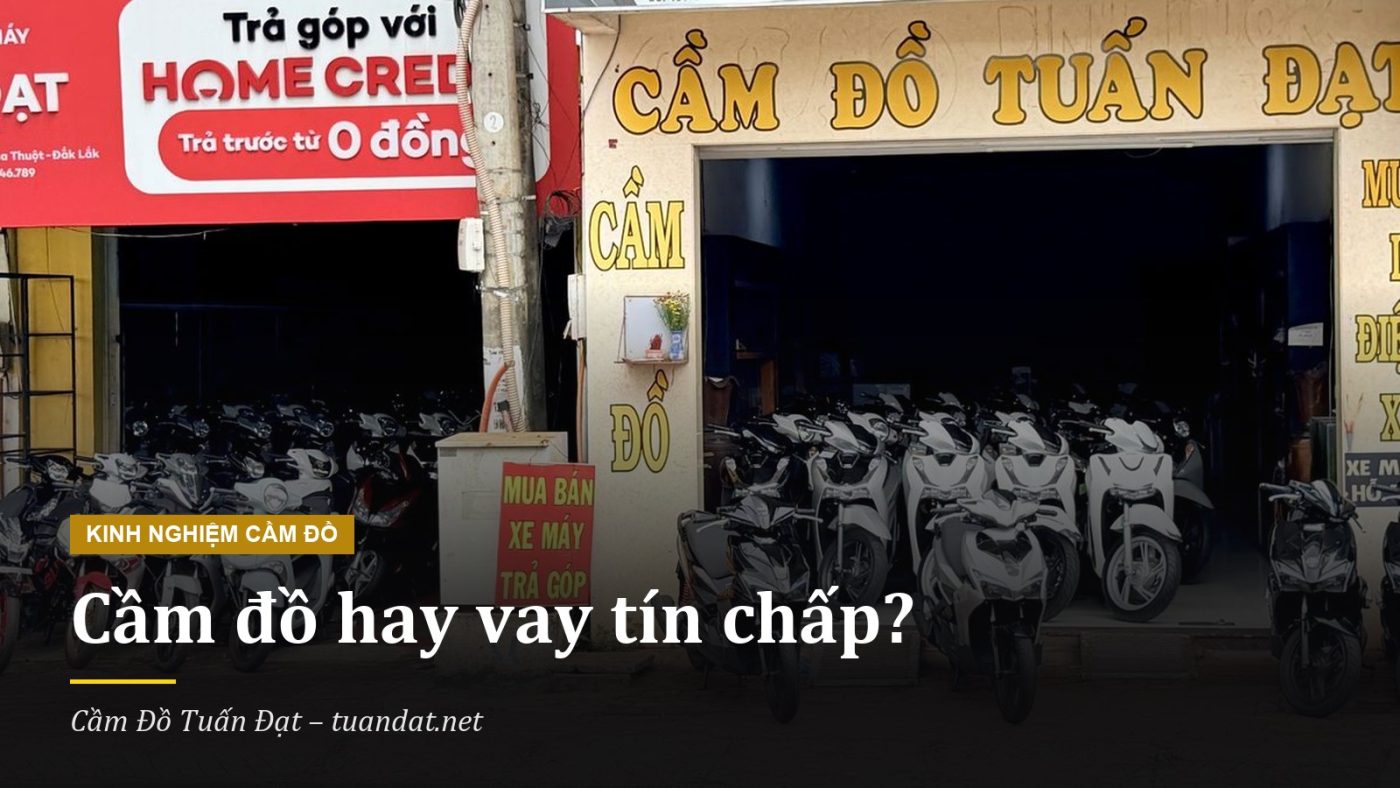
Cầm đồ hay vay tín chấp khác nhau cơ bản ở một điểm: vay tín chấp không cần tài sản bảo đảm nhưng phải chứng minh thu nhập và uy tín tín dụng, còn cầm đồ cần mang tài sản chính chủ đến cầm và có thể mất tài sản nếu không chuộc đúng hạn. Hỏi vay tín chấp và cầm đồ cái nào nên chọn thì phụ thuộc vào bạn có tài sản, có thu nhập chứng minh được và cần tiền trong bao lâu. Bài này so sánh 5 điểm, nêu dấu hiệu nhận biết vay app đáng ngờ và không hứa hẹn bất kỳ mức duyệt hay lãi suất nào.
Tóm tắt nhanh
- Vay tín chấp: không cần tài sản bảo đảm, ngân hàng hoặc công ty tài chính xét thu nhập và lịch sử tín dụng; thường vài chục đến 100 triệu đồng, kỳ hạn 12–48 tháng (theo VnExpress, 10/11/2021).
- Cầm đồ: cho vay có tài sản cầm cố; người vay phải mang tài sản hợp pháp đến cầm (theo Nghị định 96/2016/NĐ-CP).
- Cảnh giác với app hoặc nơi quảng cáo “không cần thế chấp, không cần chứng minh tài chính” nhưng đòi phí trước.
Cầm đồ hay vay tín chấp: vay tín chấp và cầm đồ khác nhau thế nào?
Vay tín chấp và cầm đồ có điểm khác nhau chính là tài sản bảo đảm: vay tín chấp không cần tài sản, cầm đồ cần tài sản cầm cố. Theo VnExpress ngày 10/11/2021, vay tiêu dùng tín chấp không cần tài sản bảo đảm, người vay chủ yếu chứng minh nhân thân và thu nhập, còn đơn vị cho vay xét uy tín, thu nhập và lịch sử tín dụng.
Cầm đồ thì ngược lại. Theo LuatVietnam ngày 09/06/2021, cầm đồ là hoạt động cho vay mà người vay phải mang tài sản hợp pháp đến cơ sở để cầm cố theo Nghị định 96/2016/NĐ-CP; văn bản này có thể đã được sửa đổi sau thời điểm bài đăng. Vì vậy cửa hàng nhìn vào tài sản và giấy tờ của bạn, không đòi bảng lương hay lịch sử tín dụng.
| Tiêu chí | Vay tín chấp (tổ chức được cấp phép) | Cầm đồ tại cửa hàng |
|---|---|---|
| Tài sản bảo đảm | Không cần | Cần: xe máy, ô tô, sổ đỏ, sim số đẹp, laptop (tại Tuấn Đạt) |
| Điều kiện xét | Thu nhập, nhân thân, lịch sử tín dụng | Tài sản và giấy tờ chính chủ hợp lệ |
| Rủi ro chính | Gánh nợ, ảnh hưởng lịch sử tín dụng nếu trả chậm | Mất tài sản nếu không chuộc đúng hạn theo hợp đồng |
| Thời hạn thường gặp | Thường 12–48 tháng (theo VnExpress) | Theo hợp đồng từng lần cầm |
| Cần mang gì | Giấy tờ nhân thân, chứng minh thu nhập | Tài sản, giấy tờ sở hữu, căn cước |
Nên vay ngân hàng hay cầm đồ khi cần tiền?
Nên vay ngân hàng khi bạn có thu nhập ổn định, không vội và chấp nhận thủ tục xét duyệt; nên cân nhắc cầm đồ khi bạn có tài sản chính chủ, cần cách làm ngắn gọn và chắc chắn sẽ chuộc lại. Không có lựa chọn nào đúng cho mọi người, và chúng tôi không hứa kết quả duyệt vì phụ thuộc hồ sơ từng người.
Khi cân nhắc vay tín chấp và cầm đồ, điều bạn nên tự hỏi là: bạn trả được khoản này bằng thu nhập hằng tháng không, và bạn chịu rủi ro nào dễ hơn. Vay ngân hàng hay công ty tài chính ràng buộc bạn bằng nghĩa vụ trả nợ và lịch sử tín dụng; cầm đồ ràng buộc bằng tài sản. Về ảnh hưởng tín dụng của cầm đồ, xem bài cầm đồ có bị nợ xấu không.
Cầm đồ hay vay app: dấu hiệu nào đáng ngờ?
Khi so cầm đồ hay vay app thì vay app cần cảnh giác hơn nếu bạn không kiểm tra được đơn vị cho vay. Theo Báo Thanh Niên ngày 16/06/2020 (bài có chứa nội dung quảng cáo của một công ty tài chính), tín dụng đen thường quảng cáo kiểu “không cần thế chấp, không cần chứng minh tài chính”, hoạt động dưới dạng app dễ nhầm với cho vay hợp pháp, không có giấy phép và đòi nợ bằng đe dọa.
Dấu hiệu nên dừng: đòi chuyển phí hoặc “bảo hiểm” trước khi giải ngân, đòi truy cập danh bạ hoặc ảnh giấy tờ rồi mất liên lạc, không có địa chỉ cụ thể, ép quyết nhanh. Bạn xem thêm cách nhận biết nơi cầm đồ đáng tin ở bài dấu hiệu tiệm cầm đồ uy tín. Nếu đã lỡ chuyển tiền, hãy báo công an gần nhất.
Vay tiền nhanh hay cầm đồ: nhanh có đồng nghĩa với an toàn không?
Nhanh không đồng nghĩa với an toàn: quan trọng là hợp đồng rõ ràng, đơn vị có địa chỉ và bạn hiểu điều kiện trước khi ký. Một nơi thúc ép bạn quyết định trong vài phút, không cho đọc hợp đồng, là dấu hiệu cần dừng.
Chúng tôi không đưa thời gian giải ngân cụ thể vì phụ thuộc loại tài sản, giấy tờ và hồ sơ từng người. Với cầm đồ tại Cầm Đồ Tuấn Đạt, bạn có thể nhắn Zalo hỏi giá sơ bộ rồi mang tài sản và giấy tờ đến để kiểm tra; xem bài cầm đồ cần giấy tờ gì để chuẩn bị. Nếu bạn lo không chuộc kịp, hãy đọc cầm đồ quá hạn trước khi ký.
Cầm Đồ Tuấn Đạt thấy khách phân vân giữa vay tín chấp và cầm đồ thế nào?
Khách thường chọn cầm đồ khi họ có xe hoặc tài sản sẵn, cần cách làm trực tiếp và không muốn bị xét lịch sử tín dụng; khách có thu nhập ổn định và cần khoản lớn hơn thường cân nhắc ngân hàng. Chúng tôi nói rõ cả hai hướng và không thúc ép ai.
Theo kinh nghiệm tại quầy, khi khách so cầm đồ hay vay tín chấp, câu hỏi hay gặp nhất là “cầm xong có chuộc được không” và “có ảnh hưởng gì đến tín dụng của tôi không”. Chúng tôi khuyên khách đọc kỹ hợp đồng, nắm rõ thời hạn chuộc và chỉ cầm khi chắc khả năng chuộc lại.
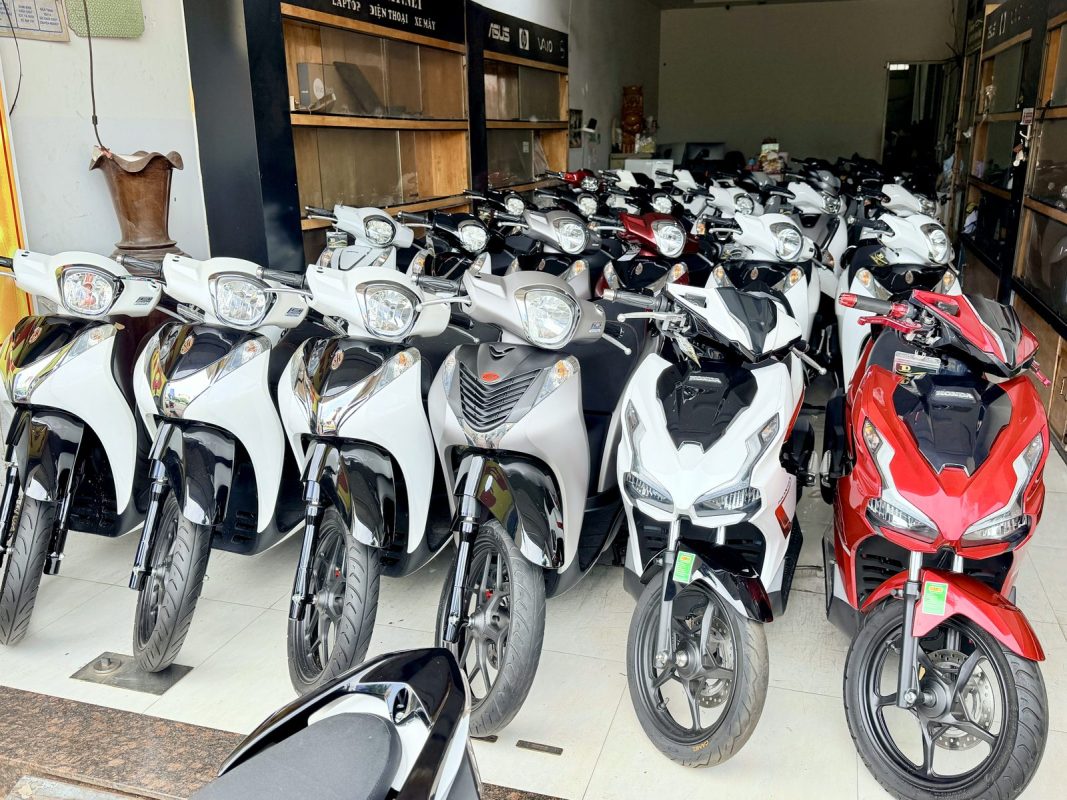
Cầm Đồ Tuấn Đạt nhận 5 mục: xe máy (gồm xe máy điện có đăng ký), ô tô, sổ đỏ nhà đất, sim số đẹp và laptop; cửa hàng ở 431 Lê Duẩn, phường Ea Tam, TP. Buôn Ma Thuột, mở 7:00 – 21:00 tất cả các ngày, hotline và Zalo 035 47 99999. Bạn xem thêm dịch vụ cầm đồ hoặc trang vay tiền nhanh.
Câu hỏi thường gặp
Cầm đồ hay vay tín chấp tốt hơn?
Không có lựa chọn tốt hơn cho mọi người. Vay tín chấp xét thu nhập và lịch sử tín dụng, cầm đồ cần tài sản chính chủ và có thể mất tài sản nếu không chuộc đúng hạn.
Vay tín chấp và cầm đồ khác nhau chỗ nào?
Vay tín chấp không cần tài sản bảo đảm; cầm đồ phải mang tài sản hợp pháp đến cầm cố. Điều kiện xét và rủi ro cũng khác nhau.
Nên vay ngân hàng hay cầm đồ?
Vay ngân hàng hợp khi có thu nhập ổn định và không vội; cầm đồ hợp khi có tài sản chính chủ và chắc chắn chuộc lại. Cần đọc kỹ hợp đồng ở cả hai cách.
Cầm đồ hay vay app an toàn hơn?
Cầm đồ tại cửa hàng có địa chỉ rõ ràng, ký hợp đồng trực tiếp thường dễ kiểm chứng hơn app lạ. Đừng chuyển phí trước cho bất kỳ ai.
Vay tiền nhanh hay cầm đồ?
Nhanh không đồng nghĩa an toàn; quan trọng là hợp đồng rõ ràng, địa chỉ thật và bạn hiểu điều kiện trước khi ký.
Khác nhau giữa cầm đồ và vay ngân hàng về giấy tờ?
Vay ngân hàng cần giấy tờ nhân thân và chứng minh thu nhập; cầm đồ cần tài sản và giấy tờ sở hữu chính chủ cùng căn cước.
Căn cứ: VnExpress, 10/11/2021; Báo Thanh Niên, 16/06/2020 (có nội dung quảng cáo); Nghị định 96/2016/NĐ-CP theo LuatVietnam, 09/06/2021. Điều kiện vay có thể đã thay đổi; văn bản có thể đã được sửa đổi. Thông tin chung, không thay thế tư vấn của cơ quan có thẩm quyền; kiểm tra tháng 10/2026. Cập nhật tháng 10/2026.
